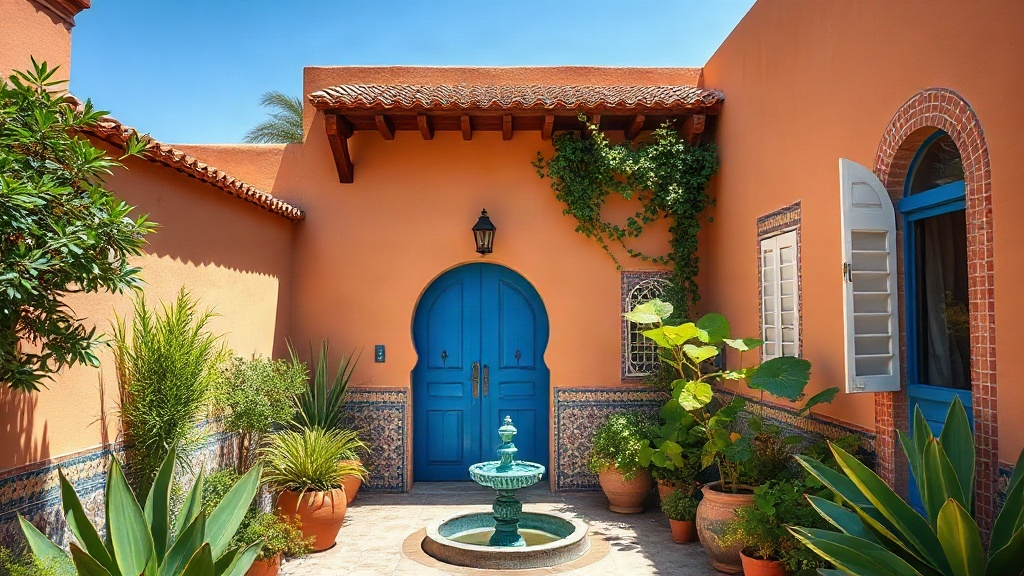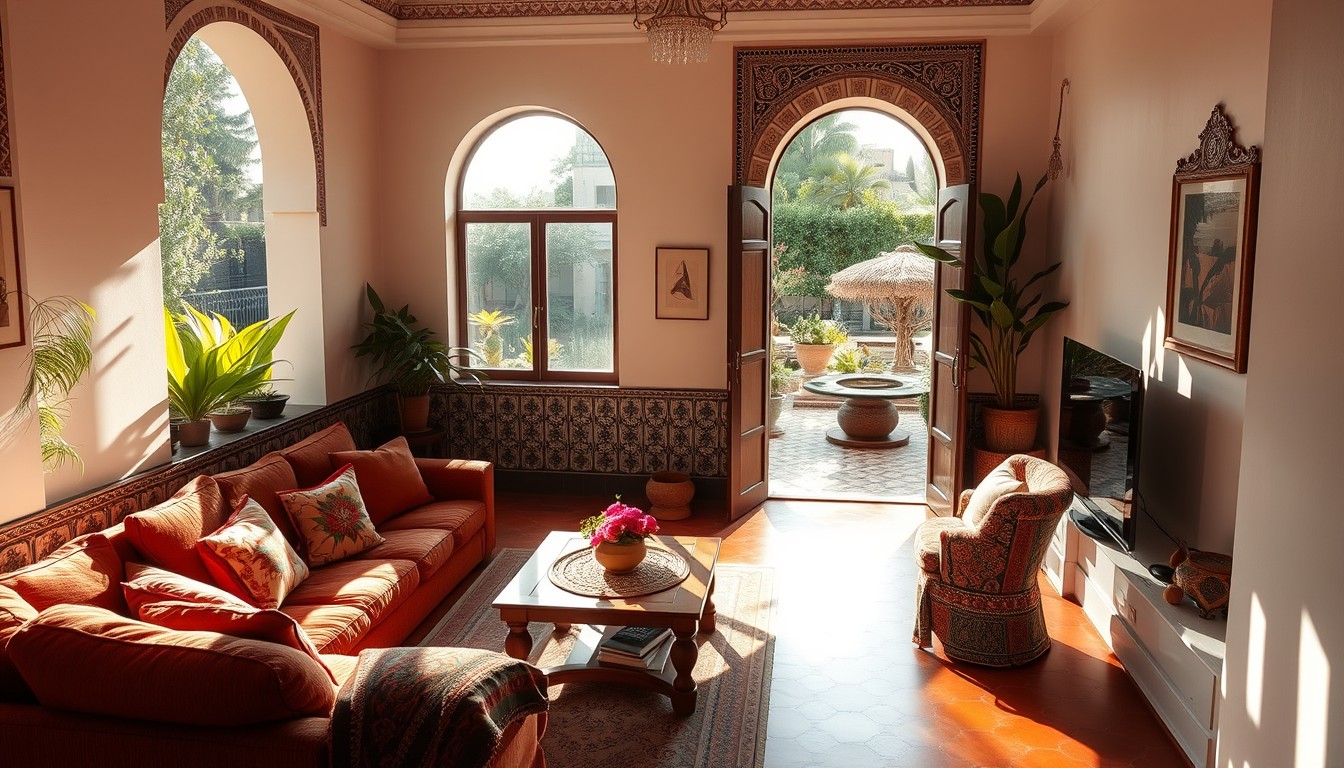
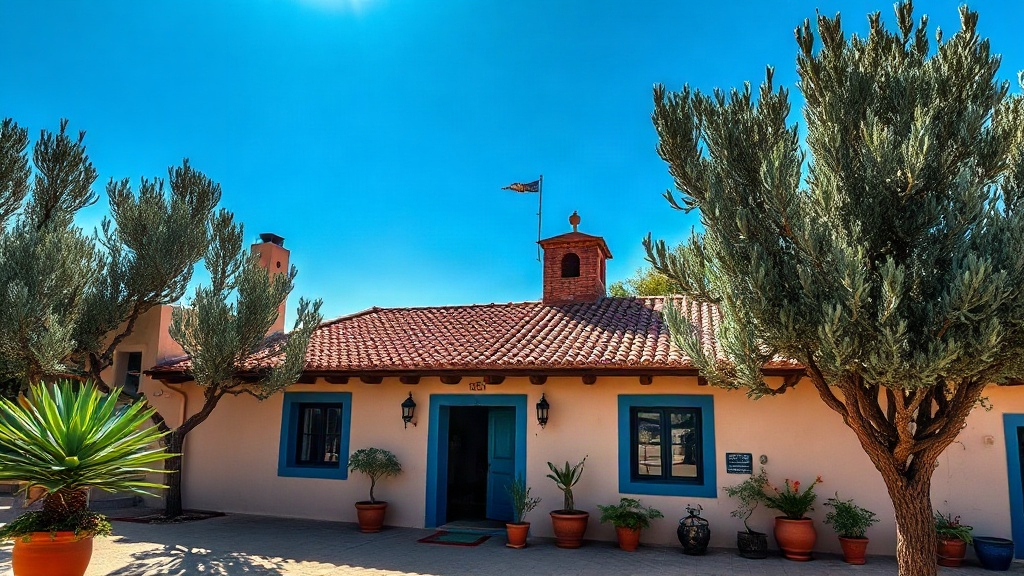
Le marché immobilier marocain attire de plus en plus d'acheteurs européens, séduits par des prix encore accessibles et un cadre de vie ensoleillé. Avec un budget de 50 000 euros, acquérir une maison au Maroc reste possible dans certaines régions, mais cette démarche exige une préparation rigoureuse. Les 7 questions à se poser avant d'acheter maison Maroc 50 000 euros constituent une grille d'analyse indispensable pour éviter les pièges courants. Des plateformes spécialisées permettent de mieux cerner les opportunités du marché : à titre d'exemple, les ressources proposées pour acheter maison maroc 50000 euros donnent un aperçu concret des biens disponibles dans cette fourchette de prix, avec des annonces régulièrement actualisées selon les régions. Avant de signer quoi que ce soit, voici ce que tout acheteur doit savoir.
Pourquoi le marché immobilier marocain attire autant les acheteurs étrangers
Le Maroc affiche un prix moyen d'environ 60 000 euros pour une maison, ce qui le positionne bien en dessous des marchés espagnol ou portugais pour des biens comparables. Cette réalité chiffrée explique l'engouement croissant des Français, Belges et Canadiens pour des villes comme Marrakech, Agadir ou Meknès. Les zones rurales et les villes secondaires permettent même de trouver des biens sous la barre des 50 000 euros, avec des surfaces habitables généreuses.
Le pays présente une stabilité politique relative dans la région, une infrastructure touristique développée et une fiscalité avantageuse pour les non-résidents dans certains cas. Environ 70 % des Marocains sont propriétaires de leur logement, ce qui témoigne d'une culture forte de l'accession à la propriété et d'un marché structuré. Les agences immobilières locales et les banques comme Attijariwafa Bank ou BMCE Bank ont développé des offres spécifiques pour les acheteurs étrangers ou les Marocains résidant à l'étranger (MRE).
Le cadre juridique, bien que différent du droit français, offre des garanties solides lorsque les démarches sont correctement suivies. Le recours à un notaire marocain reste la voie la plus sécurisée pour officialiser tout achat. Sans cet accompagnement professionnel, les risques de litiges sur les titres de propriété augmentent considérablement.
Les 7 questions à se poser avant d'acheter une maison au Maroc pour 50 000 euros
Aucun achat immobilier ne devrait se faire sans avoir répondu à ces questions fondamentales. Elles couvrent les aspects juridiques, financiers et pratiques qui détermineront la réussite ou l'échec de votre projet.
- Le bien est-il immatriculé au registre foncier ? Un titre foncier officiel évite les conflits de propriété, fréquents sur les terrains non enregistrés.
- Quel est le statut juridique du vendeur ? Particulier, promoteur ou indivision familiale : chaque situation implique des procédures différentes.
- Le bien est-il libre de toute hypothèque ? Une vérification auprès de la Conservation foncière s'impose avant toute offre d'achat.
- Quels sont les frais annexes réels ? Droits d'enregistrement, honoraires du notaire, frais d'agence : comptez entre 6 % et 10 % du prix de vente en frais supplémentaires.
- Le bien est-il conforme aux règles d'urbanisme ? Des constructions non autorisées peuvent être démolies ou impossibles à revendre.
- Quelle est la situation locative ou d'occupation du bien ? Un bien occupé par un locataire ou un membre de la famille du vendeur complique la prise de possession.
- Comment rapatrier les fonds en cas de revente ? La réglementation des changes au Maroc impose des conditions précises pour transférer des devises à l'étranger.
Répondre honnêtement à chacune de ces questions avant de signer un compromis de vente protège l'acheteur contre les mauvaises surprises. Un notaire marocain peut vérifier la plupart de ces points en quelques jours ouvrés.
Le processus d'achat étape par étape
Acheter une maison au Maroc suit un parcours administratif précis, différent du système français. La première étape consiste à identifier un bien et à négocier le prix. Vient ensuite la signature d'un compromis de vente, document qui engage les deux parties et prévoit généralement un acompte de 10 % du prix.
Le notaire joue un rôle central dans ce processus. Sa mission est de rédiger et d'authentifier l'acte de vente, le document légal qui officialise le transfert de propriété entre l'acheteur et le vendeur. Sans cet acte authentifié, la transaction n'a aucune valeur juridique opposable aux tiers. Le Ministère de l'Urbanisme et de l'Aménagement du Territoire supervise les règles applicables aux constructions et aux lotissements.
L'immatriculation du bien au nom du nouvel acquéreur auprès de la Conservation foncière constitue l'étape finale. Ce n'est qu'à ce moment que l'acheteur devient officiellement propriétaire. La durée totale du processus varie entre 2 et 4 mois selon la complexité du dossier et la réactivité des parties. Anticiper ces délais évite des frais supplémentaires, notamment si vous avez souscrit un prêt immobilier avec une date de déblocage des fonds.
Les acheteurs étrangers doivent par ailleurs obtenir une attestation de transfert de fonds de leur banque, prouvant que les sommes investies proviennent de l'étranger. Ce document conditionne la possibilité de rapatrier le produit d'une éventuelle revente ultérieure.
Financer un achat à 50 000 euros : ce que les banques proposent
Les banques marocaines accordent des prêts immobiliers aux non-résidents, mais les conditions diffèrent de celles pratiquées en Europe. Les taux d'intérêt oscillent entre 4 % et 6 % selon le profil de l'emprunteur et la durée du crédit, d'après les données de la Banque Centrale du Maroc. Ces taux restent compétitifs, mais les établissements exigent souvent un apport personnel plus élevé pour les acheteurs étrangers, généralement entre 20 % et 30 % du prix du bien.
Pour un achat à 50 000 euros, emprunter localement présente un avantage : éviter les risques de change entre l'euro et le dirham marocain. Si vous financez l'achat depuis la France avec un crédit souscrit auprès d'une banque française, les fluctuations monétaires peuvent affecter le coût réel de votre investissement sur la durée.
Une hypothèque peut être constituée sur le bien en garantie du prêt. Ce mécanisme, qui accorde un droit au créancier sur le bien immobilier jusqu'au remboursement total, fonctionne selon des règles proches du droit civil français. Attijariwafa Bank et BMCE Bank disposent de services dédiés aux MRE et aux acheteurs étrangers avec des conseillers bilingues.
Emprunter en France pour acheter au Maroc reste envisageable, à condition que votre banque accepte de financer un bien situé hors de l'Union européenne. Peu d'établissements le font sans garanties supplémentaires. Comparer les deux options avec un courtier spécialisé permet de choisir la solution la moins coûteuse sur la durée totale du crédit.
Choisir le bon emplacement : ce que les chiffres ne disent pas toujours
Le prix affiché d'une maison à 50 000 euros ne reflète pas toujours la réalité du quartier. Certaines zones périphériques de Fès, Tanger ou Oujda affichent des prix attractifs, mais souffrent d'un manque d'infrastructures : routes non goudronnées, coupures d'eau fréquentes, éloignement des services de santé. Ces éléments ont un impact direct sur la qualité de vie quotidienne et sur la valeur de revente future.
Visiter le bien à différents moments de la journée et de la semaine reste la méthode la plus fiable pour évaluer un quartier. Un secteur calme un mardi matin peut se révéler bruyant le week-end. Interroger les habitants, vérifier la proximité des écoles, marchés et transports en commun donne une image plus juste que n'importe quelle annonce.
Les zones touristiques comme la médina de Marrakech ou le bord de mer à Agadir présentent un potentiel locatif saisonnier, mais les prix y dépassent souvent le seuil des 50 000 euros pour un bien en bon état. Le rapport qualité-prix le plus favorable se trouve généralement dans les villes moyennes ou dans les quartiers résidentiels en développement des grandes agglomérations.
Consulter le Haut-Commissariat au Plan (hcp.ma) permet d'accéder à des données démographiques et économiques sur les différentes régions du pays. Ces statistiques aident à anticiper les zones à fort potentiel de développement sur les cinq à dix prochaines années, un critère décisif si vous envisagez l'achat comme un investissement patrimonial plutôt que comme une résidence principale.