Acheter une maison au Maroc avec un budget de 50 000 euros attire chaque année davantage d'acheteurs européens et de membres de la diaspora marocaine. Le marché immobilier marocain offre des opportunités réelles, mais la démarche exige une préparation sérieuse. Se poser les bonnes questions avant de signer quoi que ce soit peut faire la différence entre un achat réussi et un parcours semé d'embûches administratives ou financières. Les portails spécialisés permettent de comparer les offres disponibles pour acheter maison maroc 50000 euros, notamment dans des villes côtières comme Mohammedia où le marché reste accessible par rapport à Casablanca ou Rabat. Voici les sept questions à se poser absolument avant de franchir le pas.
Pourquoi le marché immobilier marocain attire autant les acheteurs étrangers
Le Maroc cumule plusieurs atouts qui expliquent l'engouement croissant des acheteurs non-résidents. Le coût de la vie y reste inférieur à celui des pays européens, la proximité géographique avec l'Europe facilite les allers-retours, et le cadre juridique permet aux étrangers d'acheter librement des biens immobiliers, sous certaines conditions liées au rapatriement des fonds.
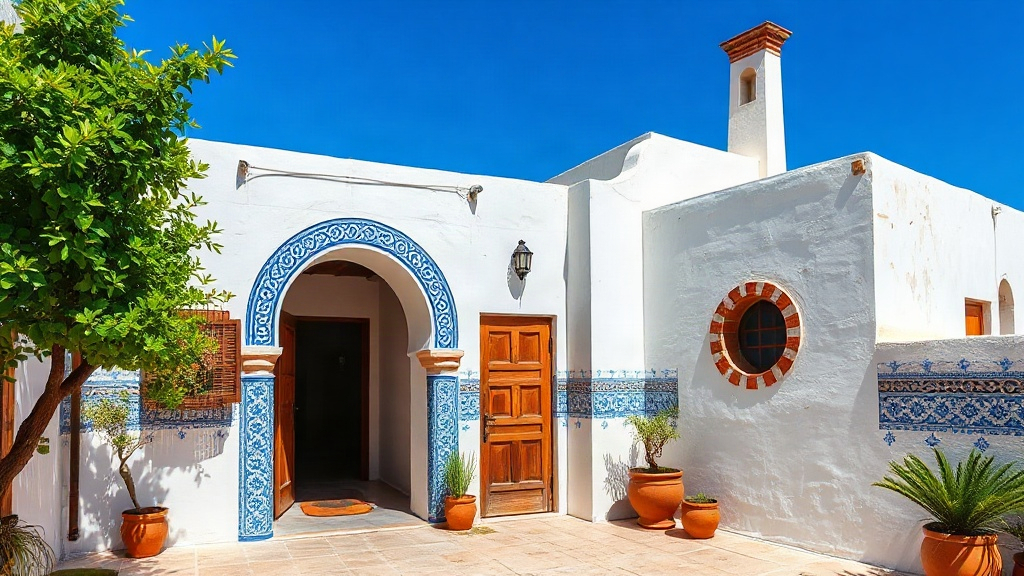
Le prix moyen d'une maison au Maroc varie entre 50 000 et 100 000 euros selon la région, ce qui positionne le budget de 50 000 euros comme un seuil réaliste dans des villes secondaires ou des zones péri-urbaines. À Mohammedia, Kenitra, Meknès ou encore dans certains quartiers de Fès, ce budget permet d'accéder à des maisons avec jardin, à des riads à rénover ou à des appartements de standing intermédiaire.
Le Ministère de l'Habitat et de la Politique de la Ville a mis en place des dispositifs pour encourager l'accession à la propriété, y compris pour les Marocains résidant à l'étranger. Environ 40 % des acheteurs immobiliers au Maroc sont des primo-accédants, un chiffre qui traduit la vigueur de la demande sur un marché en transformation rapide.
La stabilité politique relative du Maroc, comparée à d'autres destinations du Maghreb, renforce la confiance des investisseurs. La demande locative dans les villes touristiques et universitaires garantit par ailleurs un rendement locatif intéressant pour ceux qui n'occupent pas le bien à l'année.
Les critères à vérifier avant de visiter un seul bien
Avant même de contacter une agence immobilière locale, plusieurs éléments doivent être clarifiés. Un budget de 50 000 euros peut sembler confortable sur le papier, mais les frais annexes réduisent rapidement la capacité d'achat réelle. Les droits d'enregistrement représentent généralement 4 % du prix de vente, auxquels s'ajoutent les frais de notaire, les honoraires d'agence et les éventuels coûts de rénovation.
Voici les points à vérifier systématiquement avant de visiter un bien :
- La situation juridique du bien : existence d'un titre foncier (titre TF) ou d'un acte adoulaire, qui conditionne la sécurité de la transaction
- L'état des charges de copropriété si le bien est en immeuble collectif
- La présence d'hypothèques ou de dettes fiscales attachées au bien
- La conformité du bien aux autorisations de construction délivrées par la commune
- L'accessibilité aux réseaux eau, électricité et assainissement
- Le statut du vendeur : particulier, promoteur ou liquidation judiciaire
Un bien sans titre foncier immatriculé expose l'acheteur à des litiges fonciers pouvant durer des années. La vérification auprès de l'Agence Nationale de la Conservation Foncière (ANCFCC) est non négociable. Cette étape, souvent négligée par les acheteurs pressés, protège contre les ventes frauduleuses ou les indivisions non résolues.
La localisation mérite une analyse précise. Un bien à 50 000 euros en zone rurale n'offre pas les mêmes perspectives de valorisation qu'un bien similaire dans une ville en développement économique. La proximité des infrastructures — écoles, hôpitaux, axes routiers — influe directement sur la valeur à long terme du patrimoine.
Les 7 questions à se poser avant d'acheter une maison au Maroc pour 50 000 euros
1. Le bien dispose-t-il d'un titre foncier ? C'est la question fondatrice. Sans titre foncier, la revente devient complexe et le recours judiciaire en cas de litige, aléatoire. Un notaire marocain peut vérifier ce point en quelques jours.
2. Quel est le coût total réel de l'acquisition ? Droits d'enregistrement, honoraires notariaux, frais d'agence et éventuels travaux peuvent représenter entre 8 et 15 % du prix affiché. Sur 50 000 euros, cela signifie 4 000 à 7 500 euros supplémentaires à provisionner.
3. Comment rapatrier les fonds depuis l'étranger ? La Banque Al-Maghrib encadre strictement les transferts de capitaux. Un acheteur non-résident doit ouvrir un compte en dirhams convertibles pour sécuriser son investissement et faciliter un éventuel rapatriement du produit de la revente.
4. Le bien est-il habitable immédiatement ? Beaucoup de biens affichés à 50 000 euros nécessitent des travaux de rénovation substantiels. Un diagnostic préalable réalisé par un architecte ou un ingénieur local évite les mauvaises surprises après la signature.
5. Qui sont les voisins et quel est l'environnement immédiat ? La nuisance sonore, la présence de chantiers proches ou l'insécurité dans certains quartiers affectent directement la qualité de vie et la valeur locative du bien.
6. Quelles sont les perspectives de valorisation dans cinq ans ? Le Haut-Commissariat au Plan publie régulièrement des données sur l'évolution démographique et économique des régions marocaines. Une ville en croissance offre de meilleures perspectives qu'une zone en déclin démographique.
7. Dispose-t-on d'un accompagnement juridique fiable sur place ? Travailler avec un notaire marocain indépendant, distinct de celui proposé par le vendeur, constitue la meilleure protection. Les agences immobilières locales peuvent faciliter les visites, mais elles représentent le vendeur, pas l'acheteur.
Les pièges qui coûtent cher aux acheteurs non-résidents
Le premier piège reste la précipitation. Des acheteurs séduits par un prix attractif signent un compromis sans vérifier la chaîne de propriété du bien. Au Maroc, les situations d'indivision successorale sont fréquentes : un bien peut appartenir légalement à plusieurs héritiers, dont certains n'ont pas donné leur accord à la vente. La transaction peut alors être annulée des mois après le versement d'un acompte.
Le deuxième piège concerne les constructions sans permis. Dans les zones péri-urbaines, de nombreuses maisons ont été construites sans autorisation communale. Ces biens sont invendables par voie notariale classique et exposent l'acheteur à des procédures de démolition administrative.
Troisième erreur fréquente : sous-estimer les frais de gestion à distance. Gérer un bien au Maroc depuis l'Europe génère des coûts récurrents — syndic, gardiennage, entretien — qui peuvent représenter plusieurs centaines d'euros par an. Sans relais local de confiance, ces charges deviennent difficiles à contrôler.
Enfin, certains acheteurs négligent la question fiscale. Les revenus locatifs générés au Maroc sont imposables dans le pays, même pour les non-résidents. La convention fiscale entre le Maroc et la France prévoit des mécanismes d'élimination de la double imposition, mais leur application requiert une déclaration correcte dans les deux pays.
Financer un achat immobilier au Maroc depuis l'étranger
Le financement d'un bien à 50 000 euros peut s'envisager selon plusieurs schémas. L'achat comptant reste le plus simple administrativement, mais toutes les familles ne disposent pas de cette liquidité immédiate. Les banques marocaines comme Attijariwafa Bank ou la Banque Populaire proposent des prêts immobiliers aux Marocains résidant à l'étranger, avec un taux d'intérêt moyen autour de 5 % en 2026.
Ces établissements exigent généralement un apport personnel de 20 à 30 % du prix d'achat, ainsi que des justificatifs de revenus stables dans le pays de résidence. La durée des prêts s'étend de 7 à 25 ans selon le profil de l'emprunteur. Pour un bien à 50 000 euros, l'apport minimal à prévoir se situe donc entre 10 000 et 15 000 euros.
Une autre option consiste à mobiliser un crédit à la consommation ou un prêt personnel contracté dans le pays de résidence européen, dont les taux peuvent se révéler compétitifs pour des montants inférieurs à 75 000 euros. Cette approche simplifie les démarches administratives marocaines, mais transfère le risque de change si les revenus sont en euros et le remboursement en dirhams.
Les Marocains résidant à l'étranger bénéficient par ailleurs de dispositifs spécifiques mis en place par le Ministère de l'Habitat, notamment pour l'accès au logement social ou aux programmes de construction subventionnée. Ces dispositifs ciblent des biens neufs, souvent en dessous de 50 000 euros dans les villes moyennes, et méritent d'être explorés avant de se tourner vers le marché secondaire.
Quel que soit le mode de financement retenu, faire appel à un courtier spécialisé dans l'immobilier transfrontalier permet de comparer les offres bancaires des deux côtés de la Méditerranée et d'identifier la structure la plus adaptée à sa situation fiscale et patrimoniale.