Acheter un appartement à Londres attire chaque année des milliers d'acheteurs français et européens, séduits par le dynamisme économique de la capitale britannique et la solidité historique de son marché immobilier. Pourtant, l'achat appartement Londres réserve de nombreuses surprises à ceux qui abordent ce marché sans préparation. Les règles juridiques, fiscales et financières diffèrent profondément du système français. Pour naviguer dans cet environnement spécifique, les acheteurs étrangers s'appuient souvent sur des plateformes spécialisées permettant d'obtenir plus d'informations sur les procédures d'acquisition à l'international, notamment pour comparer les pratiques entre marchés européens. Avant de signer quoi que ce soit, voici ce qu'il faut absolument savoir.
Pourquoi Londres reste un marché attractif pour les acheteurs étrangers
Londres concentre les sièges sociaux de centaines de multinationales, des universités de rang mondial et une population en constante croissance. Cette densité économique maintient une demande locative structurelle qui rassure les investisseurs sur le long terme. Même après le Brexit, la ville a conservé son statut de première place financière européenne en termes de volumes échangés.
Le marché résidentiel londonien présente une caractéristique rare : sa liquidité. Revendre un appartement dans des quartiers comme Canary Wharf, Kensington ou Shoreditch prend rarement plus de quelques semaines lorsque le bien est correctement positionné. Cette fluidité protège l'acheteur contre les blocages que l'on rencontre dans des marchés moins profonds.
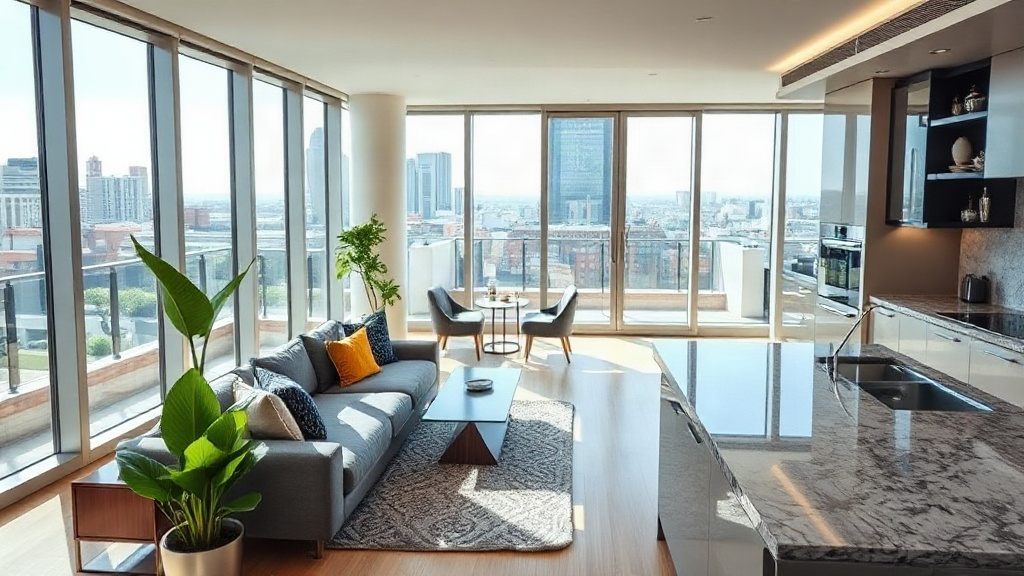
La diversité des typologies de biens constitue un autre atout. Des studios compacts en zone 2 aux penthouses avec vue sur la Tamise, l'offre couvre tous les profils d'acheteurs. Les nouveaux développements dans des quartiers comme Nine Elms ou Battersea attirent particulièrement les investisseurs en quête de biens modernes avec des charges de copropriété maîtrisées.
Enfin, la stabilité juridique britannique rassure les acheteurs étrangers. Le droit de propriété est clairement défini, les tribunaux sont indépendants et les mécanismes de protection des acheteurs fonctionnent efficacement. C'est une différence notable par rapport à d'autres marchés émergents où les risques juridiques pèsent lourd dans la décision d'achat.
Ce que les prix du marché révèlent vraiment
Le prix moyen d'un appartement à Londres tourne autour de 500 000 £ en 2026, selon les données du UK Land Registry. Mais cette moyenne cache des écarts considérables entre les arrondissements. Dans le Royal Borough of Kensington and Chelsea, le prix au mètre carré dépasse régulièrement 15 000 £, tandis que des quartiers comme Lewisham ou Barking restent accessibles sous les 400 000 £ pour un deux-pièces.
Les zones périphériques gagnent du terrain depuis plusieurs années. La généralisation du télétravail a déplacé une partie de la demande vers des secteurs comme Croydon, Bromley ou Enfield, où le rapport qualité-prix reste favorable. Les données de Zoopla montrent une progression des prix dans ces zones supérieure à celle du centre depuis 2022.
Les nouveaux programmes immobiliers (New Build) affichent une prime de 10 à 20 % par rapport à l'ancien, mais offrent des garanties constructeur sur dix ans et des charges énergétiques réduites. Pour un acheteur étranger, ce surcoût initial se justifie souvent par la simplicité administrative et la prévisibilité des frais d'entretien.
Le taux d'intérêt hypothécaire moyen s'établit autour de 3,5 % en 2026, selon la Nationwide Building Society. Ce niveau reste supérieur aux taux pratiqués au creux de la décennie 2010, ce qui réduit mécaniquement la capacité d'emprunt des acheteurs et pèse sur les valorisations dans les segments les plus tendus.
Les étapes clés pour acquérir un appartement à Londres
Le processus d'achat immobilier au Royaume-Uni diffère structurellement du modèle français. L'absence de compromis de vente contraignant dans les premières semaines laisse les deux parties libres de se retirer jusqu'à l'échange des contrats (exchange of contracts). Cette spécificité génère une incertitude que les acheteurs français trouvent souvent déstabilisante.
Les grandes étapes à suivre sont les suivantes :
- Obtenir un accord de principe (Mortgage in Principle) auprès d'une banque ou d'un courtier avant toute visite sérieuse
- Mandater un solicitor (équivalent du notaire britannique) dès l'acceptation de l'offre d'achat
- Commander un survey (expertise technique du bien) pour identifier les défauts structurels
- Procéder aux recherches locales (local searches) auprès de la municipalité pour vérifier les projets d'urbanisme
- Signer l'échange de contrats et verser le dépôt de garantie, généralement 10 % du prix d'achat
- Finaliser la transaction à la date de completion, moment où les fonds sont transférés et les clés remises
Le délai moyen pour finaliser un achat va de 3 à 6 mois entre l'acceptation de l'offre et la remise des clés. Ce délai peut s'allonger si la chaîne de transactions implique plusieurs vendeurs et acheteurs interdépendants, phénomène très courant sur le marché londonien.
Choisir un solicitor expérimenté dans les transactions internationales accélère sensiblement le processus. Certains cabinets londoniens ont des équipes francophones spécialisées dans l'accompagnement des acheteurs européens, ce qui réduit les risques de malentendus contractuels.
Le détail des frais que beaucoup sous-estiment
L'erreur classique consiste à ne budgéter que le prix d'achat. Les frais annexes représentent une part significative du coût total et doivent être anticipés dès le départ pour éviter les mauvaises surprises au moment de la completion.
La Stamp Duty Land Tax (SDLT) constitue le poste le plus lourd. Pour un acheteur étranger non-résident au Royaume-Uni, un supplément de 2 % s'ajoute aux taux standards depuis 2021. Sur un appartement à 500 000 £, la facture peut dépasser 25 000 £ selon la situation personnelle de l'acheteur. Les barèmes évoluent régulièrement, une vérification auprès du gouvernement britannique s'impose avant tout engagement.
Les frais de solicitor varient entre 1 500 et 3 500 £ selon la complexité du dossier. Le survey coûte entre 500 et 1 500 £ selon le niveau de détail choisi. Les frais de dossier bancaire pour l'hypothèque ajoutent généralement 1 000 à 2 000 £. Au total, les frais d'acquisition représentent environ 4 à 5 % du prix d'achat pour un résident britannique, et davantage pour un acheteur étranger soumis au surcoût SDLT.
Les biens en leasehold (bail emphytéotique) génèrent des frais récurrents spécifiques : service charges pour l'entretien des parties communes et ground rent versé au propriétaire du terrain. Ces montants peuvent atteindre plusieurs milliers de livres par an dans les immeubles haut de gamme avec conciergerie, piscine ou salle de sport. Vérifier la durée restante du bail est non négociable : un bail inférieur à 80 ans rend le refinancement difficile et la revente compliquée.
7 points décisifs avant de signer
Voici les sept éléments qui font réellement la différence entre un achat réussi et un dossier qui tourne mal. Le premier : vérifier le statut du bail (leasehold vs freehold) et la durée restante. Le deuxième : confirmer votre éligibilité à un prêt hypothécaire britannique en tant que non-résident, car toutes les banques n'accordent pas de mortgage aux acheteurs étrangers sans revenus en livres sterling.
Troisième point : anticiper l'impact fiscal français. Un résident fiscal français qui achète à Londres reste soumis à l'IFI sur ce bien et doit déclarer les revenus locatifs éventuels en France, avec application de la convention fiscale franco-britannique. Un expert-comptable spécialisé dans la fiscalité internationale est indispensable.
Quatrième point : ne jamais négliger le survey structurel. Les immeubles victoriens et édouardiens, très présents dans les quartiers prisés, peuvent cacher des problèmes d'humidité, de fondations ou d'isolation que seul un expert qualifié (RICS surveyor) saura identifier. Cinquième point : comprendre les charges de copropriété avant l'achat, en demandant les comptes des trois dernières années et le plan de travaux prévu.
Sixième point : prévoir une réserve de trésorerie suffisante pour couvrir les frais d'installation, les éventuels travaux de rafraîchissement et les premiers mois de charges sans locataire si l'objectif est locatif. Septième point : s'assurer que votre solicitor vérifie l'absence de litiges ou de charges pesant sur le bien dans le registre foncier (Land Registry). Cette vérification est systématique dans le processus britannique, mais mieux vaut confirmer qu'elle a bien été effectuée avant l'échange des contrats.
Le marché londonien récompense les acheteurs préparés. Ceux qui prennent le temps de comprendre ses mécanismes spécifiques avant de faire une offre évitent les pièges les plus coûteux et se positionnent pour négocier avec confiance.