Se lancer dans l'achat appartement Londres sans préparation, c'est s'exposer à des surprises coûteuses. Le marché londonien obéit à des règles radicalement différentes du système français : des notions juridiques spécifiques, des taxes propres au Royaume-Uni, et une compétition entre acheteurs qui laisse peu de place à l'improvisation. Avant de signer quoi que ce soit, 7 choses à savoir s'imposent comme un passage obligé pour tout candidat à la propriété dans la capitale britannique. Le secteur immobilier international regorge de ressources spécialisées — le portail Enfoque Inmobiliario en est un exemple, couvrant les dynamiques de marché dans plusieurs grandes métropoles européennes — mais Londres garde ses particularités que seule une connaissance approfondie du terrain permet de maîtriser.
Comprendre le marché immobilier londonien
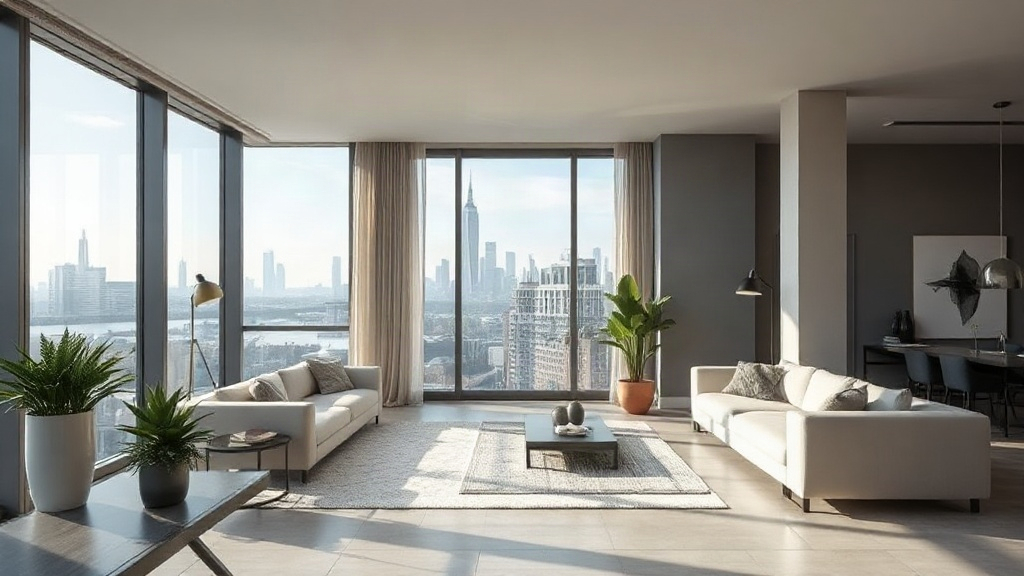
Le marché londonien est l'un des plus résilients d'Europe, mais aussi l'un des plus complexes à appréhender. En 2026, le prix moyen d'un appartement dans le centre de Londres avoisine les 600 000 £, soit environ 700 000 euros au taux de change actuel. Une somme qui décourage beaucoup d'acheteurs français, pourtant attirés par la capitale britannique pour des raisons professionnelles ou patrimoniales.
Sur les cinq dernières années, les prix ont progressé d'environ 5 % par an en moyenne, selon les données compilées par HM Land Registry, l'organisme officiel britannique d'enregistrement des transactions foncières. Cette hausse n'est pas uniforme : des quartiers comme Hackney, Peckham ou Walthamstow ont connu des progressions bien supérieures, portées par la gentrification et l'amélioration des liaisons de transport.
La géographie du marché compte autant que les chiffres bruts. Le Grand Londres se divise en zones très hétérogènes — le centre (Zone 1) affiche des prix deux à trois fois supérieurs à ceux de la périphérie (Zones 4 à 6). Un appartement de deux chambres à Canary Wharf ou à Kensington n'a rien à voir avec un bien équivalent à Croydon ou Bromley, ni en termes de prix ni en termes de dynamique locative.
Les acheteurs étrangers, notamment les ressortissants français, doivent par ailleurs composer avec la surtaxe de 2 % sur le Stamp Duty appliquée aux non-résidents depuis 2021. Cette mesure, maintenue depuis lors, alourdit mécaniquement le coût d'entrée sur le marché. Anticiper cet élément dès le calcul du budget est indispensable.
Leasehold ou Freehold : une distinction qui change tout
La première notion à maîtriser absolument avant tout achat immobilier à Londres est la distinction entre leasehold et freehold. En France, acheter un appartement signifie en devenir propriétaire sans limite de durée. Au Royaume-Uni, la réalité est souvent différente.
Un bien en freehold confère à l'acheteur la pleine propriété du logement et du terrain sur lequel il repose, sans échéance. C'est le statut le plus avantageux, mais il concerne majoritairement les maisons individuelles. Les appartements londoniens sont, dans leur grande majorité, vendus en leasehold : l'acheteur acquiert un droit d'occupation pour une durée déterminée, généralement comprise entre 99 et 999 ans.
La durée résiduelle du bail leasehold est un facteur déterminant. Un bail inférieur à 80 ans commence à perdre de la valeur, devient difficile à financer via un prêt hypothécaire, et coûte cher à prolonger. Avant toute offre, vérifier scrupuleusement le nombre d'années restantes sur le bail s'impose. Un bail de 999 ans est quasi équivalent à un freehold dans la pratique, tandis qu'un bail de 60 ans représente un risque réel.
Le statut leasehold implique aussi le paiement d'un service charge (charges de copropriété) et d'un ground rent (loyer foncier) versé au propriétaire du terrain, le freeholder. Ces coûts récurrents, parfois sous-estimés par les acheteurs étrangers, peuvent atteindre plusieurs milliers de livres par an dans les immeubles haut de gamme. La Leasehold Reform Act adoptée ces dernières années a commencé à encadrer les abus, mais la vigilance reste de mise.
Les coûts cachés de l'achat à ne pas négliger
Le prix affiché d'un appartement ne représente qu'une partie du budget réel à mobiliser. Les frais annexes s'accumulent rapidement et peuvent alourdir la facture de 8 à 12 % du prix d'acquisition selon les situations.
Voici les principaux postes à anticiper :
- Stamp Duty Land Tax (SDLT) : taxe progressive sur les transactions immobilières, calculée par tranches. Pour un bien à 600 000 £, le montant peut dépasser 20 000 £, auquel s'ajoute la surtaxe de 2 % pour les non-résidents.
- Frais de solicitor : l'équivalent britannique des frais de notaire, généralement compris entre 1 500 et 3 000 £ pour une transaction standard. Le solicitor gère toute la partie juridique de la transaction (conveyancing).
- Survey (expertise du bien) : contrairement à la France, le vendeur ne fournit pas de diagnostics obligatoires complets. L'acheteur doit mandater un surveyor indépendant pour inspecter le bien, à un coût de 500 à 1 500 £ selon le niveau d'expertise demandé.
- Frais de dossier hypothécaire : les banques britanniques facturent souvent des frais d'arrangement sur les prêts immobiliers, pouvant atteindre 1 à 2 % du montant emprunté.
- Service charge et ground rent : pour les biens en leasehold, ces charges annuelles doivent être intégrées au calcul de la rentabilité ou du coût de détention.
Le taux d'intérêt moyen pour un prêt hypothécaire britannique se situe autour de 3,5 % en 2026, selon les données de UK Finance. Ce chiffre varie selon le profil de l'emprunteur, le montant de l'apport et la durée du crédit. Un apport d'au moins 20 à 25 % du prix d'achat est généralement requis pour obtenir les meilleures conditions.
Sept points à vérifier avant de signer
L'achat d'un appartement à Londres suit un processus en plusieurs étapes, avec des moments charnières où la vigilance est absolue. Voici les 7 vérifications à effectuer systématiquement avant de s'engager.
1. La durée résiduelle du bail leasehold. Moins de 80 ans restants ? Négocier une extension avant l'achat ou revoir le prix à la baisse.
2. Le montant du service charge. Demander les trois derniers relevés de charges pour évaluer la tendance et détecter d'éventuels travaux à venir.
3. L'état du fonds de réserve de la copropriété. Un fonds insuffisant signifie que les copropriétaires seront appelés à contribuer lors de travaux importants.
4. Le statut juridique du bien auprès du HM Land Registry. Vérifier qu'aucune hypothèque, restriction ou litige n'est enregistré sur le titre de propriété.
5. La zone de risques environnementaux. Certains quartiers londoniens sont exposés aux inondations (zones identifiées par la Environment Agency). Une vérification s'impose avant toute offre.
6. Les conditions du prêt hypothécaire. Obtenir une offre de principe (Agreement in Principle) avant de formuler une offre d'achat renforce la crédibilité auprès du vendeur et accélère le processus.
7. La chaîne de transaction (chain). Au Royaume-Uni, les transactions sont souvent liées entre elles : si un maillon de la chaîne se rompt, toutes les ventes peuvent s'effondrer. Préférer un vendeur sans dépendance à une autre transaction réduit ce risque.
Aides disponibles et ressources pour les acheteurs
Le gouvernement britannique a mis en place plusieurs dispositifs pour faciliter l'accès à la propriété, même si certains sont réservés aux primo-accédants résidant au Royaume-Uni. Le programme Shared Ownership permet d'acheter une fraction d'un bien (entre 25 % et 75 %) et de payer un loyer sur la part restante, avec la possibilité d'augmenter progressivement sa quote-part.
Le dispositif First Homes, lancé ces dernières années, propose des biens neufs avec une décote de 30 à 50 % sur le prix du marché, sous conditions de ressources et de résidence. Ces programmes sont gérés par les autorités locales et les promoteurs agréés — les informations officielles sont disponibles sur le portail GOV.UK.
Pour les acheteurs étrangers ou les non-résidents, les options d'aide gouvernementale directe sont limitées. La priorité va alors à la sélection d'un solicitor expérimenté en transactions internationales et, si nécessaire, d'un mortgage broker spécialisé dans les profils d'emprunteurs non-résidents. La National Association of Estate Agents (NAEA) publie régulièrement des guides pratiques à destination des acheteurs étrangers.
Un point souvent négligé : la fiscalité post-achat. Posséder un bien à Londres en tant que résident fiscal français implique de déclarer ce patrimoine à l'administration française, notamment dans le cadre de l'IFI (Impôt sur la Fortune Immobilière) si les seuils sont atteints. Un conseiller fiscal maîtrisant les deux systèmes est un investissement qui se rentabilise rapidement face aux risques de redressement.
Acheter à Londres reste une décision patrimoniale solide pour qui prend le temps de comprendre les règles du jeu. Le marché récompense les acheteurs préparés et sanctionne ceux qui sous-estiment sa complexité. Avec les bons interlocuteurs et une due diligence rigoureuse, la capitale britannique offre des opportunités que peu d'autres marchés européens peuvent égaler.