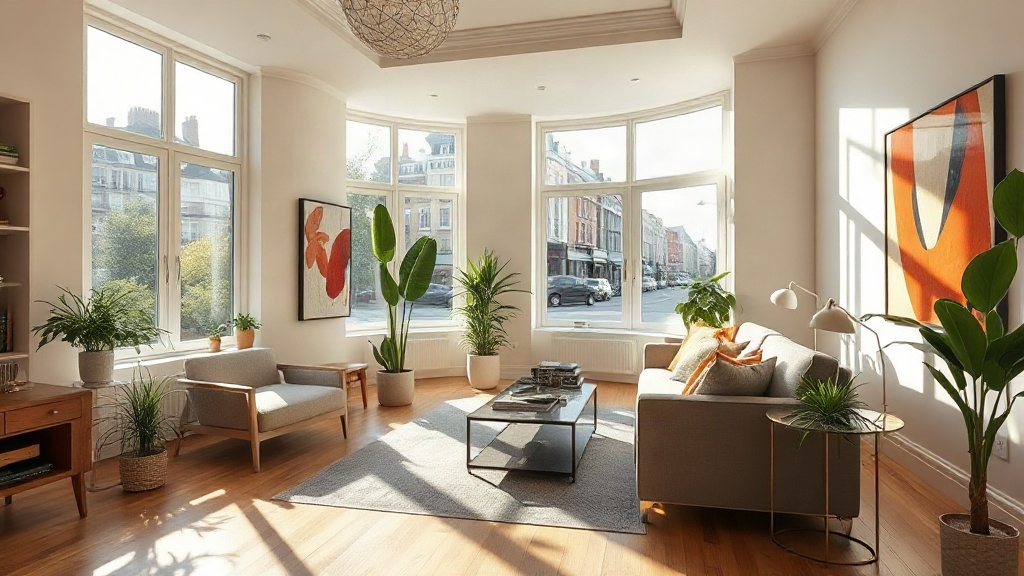
L'achat d'un appartement à Londres attire chaque année des milliers d'acquéreurs français, qu'il s'agisse d'expatriés, d'investisseurs ou de familles souhaitant s'installer dans la capitale britannique. Pourtant, le marché immobilier londonien fonctionne selon des règles très différentes du système français. Avant de signer quoi que ce soit, certaines réalités méritent d'être connues. Les passionnés d'aménagement intérieur qui souhaitent par exemple consulter des inspirations pour leur futur logement londonien trouveront matière à réflexion, tant les typologies d'appartements britanniques diffèrent de nos standards hexagonaux. Du régime de propriété au Stamp Duty, en passant par les délais de transaction et les spécificités du financement, voici ce qu'il faut savoir avant de se lancer dans cette aventure immobilière.
Pourquoi Londres reste une destination d'achat immobilier à part
La capitale britannique cumule des atouts que peu de villes européennes peuvent revendiquer. Marché liquide, économie diversifiée, rayonnement international : Londres attire aussi bien les multinationales que les start-ups, ce qui soutient structurellement la demande de logements. Pour un acquéreur français, la ville offre une stabilité de valeur sur le long terme que les données de Nationwide confirment régulièrement.
Les prix ont progressé de 5 % en 2025 selon les statistiques de l'Office for National Statistics (ONS), une tendance qui s'inscrit dans une dynamique de fond portée par la pénurie chronique de logements dans les quartiers centraux. Cette rareté relative protège les investisseurs d'une dépréciation brutale, même en période de ralentissement économique.
Au-delà du rendement potentiel, Londres séduit par sa diversité de quartiers. Notting Hill, Canary Wharf, Hackney ou Battersea offrent des profils très différents en termes de prix, de population et d'ambiance. Un appartement dans l'Est londonien ne se compare pas à un bien en Zone 1 : les écarts de prix peuvent atteindre 40 à 50 % pour des surfaces identiques. Bien définir sa zone cible avant de commencer les visites évite de perdre plusieurs mois de recherche.
Autre avantage souvent sous-estimé : la transparence du marché. Les prix de vente sont publics, les registres fonciers accessibles via le Land Registry, et les plateformes comme Zoopla ou Rightmove offrent une visibilité quasi exhaustive de l'offre disponible. Cette transparence facilite l'analyse comparative et réduit le risque de surpayer un bien.
Ce que les prix révèlent du marché londonien actuel
Le prix moyen d'un appartement à Londres s'établit autour de 500 000 £ en 2026, mais cette moyenne masque des réalités très contrastées. Dans les arrondissements centraux comme Kensington & Chelsea ou Westminster, les prix dépassent aisément le million de livres pour un deux-pièces. À l'inverse, des zones comme Barking ou Croydon permettent d'accéder à la propriété pour 280 000 à 350 000 £.
La lecture des prix au mètre carré reste délicate, car les appartements britanniques sont souvent mesurés en pieds carrés. Un appartement de 600 sq ft représente environ 55 m² : une donnée à garder en tête lors des comparaisons. Les annonces affichent également des prix "asking price" qui laissent place à la négociation, généralement de 2 à 5 % en dessous du prix affiché selon l'état du marché.
Le financement joue un rôle déterminant dans l'accès au marché. Le taux d'intérêt moyen pour un prêt hypothécaire britannique s'établit à environ 3,5 % en 2026, un niveau qui reste nettement supérieur aux taux observés avant 2022. Les banques britanniques exigent généralement un apport de 10 à 25 % selon le profil de l'emprunteur. Pour un acheteur non-résident, les critères sont souvent plus stricts : certains établissements demandent 40 % d'apport.
Les étapes clés pour acheter un appartement à Londres
Le processus d'achat immobilier au Royaume-Uni diffère profondément du système français. Pas de compromis de vente avec effet immédiat : la transaction reste réversible jusqu'à l'"exchange of contracts", moment où les deux parties s'engagent définitivement. Ce fonctionnement expose à des risques de "gazumping", pratique par laquelle un vendeur accepte une offre supérieure d'un autre acheteur après avoir accepté la vôtre.
Le délai moyen pour finaliser un achat à Londres est de 12 semaines entre l'offre acceptée et la signature finale. Ce délai peut s'allonger si des problèmes juridiques apparaissent lors des vérifications du solicitor, l'équivalent britannique du notaire. Voici les grandes étapes du processus :
- Obtenir un accord de principe (mortgage in principle) auprès d'une banque ou d'un courtier
- Identifier le bien et formuler une offre via l'agence immobilière
- Mandater un solicitor pour conduire les vérifications juridiques (searches)
- Commander un survey (expertise technique du bien) pour évaluer l'état structurel
- Procéder à l'échange de contrats et verser le dépôt (généralement 10 %)
- Finaliser le financement et signer la completion
Chaque étape implique des professionnels distincts dont les honoraires s'accumulent. Prévoir un budget de 3 à 5 % du prix d'achat pour couvrir l'ensemble des frais annexes reste une règle prudente.
Freehold, Leasehold et Stamp Duty : trois notions à maîtriser absolument
La distinction entre Freehold et Leasehold est la première chose que tout acheteur étranger doit comprendre. En Freehold, l'acquéreur est propriétaire du bien et du terrain de manière permanente. En Leasehold, il achète le droit d'occuper le bien pour une durée déterminée, généralement entre 99 et 999 ans. La majorité des appartements londoniens sont vendus en Leasehold.
Un bail de moins de 80 ans restants est considéré comme problématique : il complique le financement et pèse sur la valeur de revente. Prolonger un bail (lease extension) est possible mais coûteux, et le processus juridique peut prendre 12 à 18 mois. Vérifier la durée du bail avant toute offre est non négociable.
Le Stamp Duty Land Tax (SDLT) est la taxe prélevée sur toute transaction immobilière au Royaume-Uni. Son calcul est progressif : les premiers 250 000 £ sont taxés à 0 % pour les primo-accédants, puis des taux croissants s'appliquent jusqu'à 12 % au-delà de 1,5 million de livres. Les acheteurs non-résidents subissent une surtaxe de 2 % depuis 2021. Pour un appartement à 500 000 £, la facture de Stamp Duty peut dépasser 15 000 £ pour un acheteur français.
Les charges de service charge et de ground rent propres aux biens en Leasehold constituent une dépense récurrente souvent sous-estimée. Certaines résidences de standing affichent des service charges annuelles de 5 000 à 15 000 £. Ces montants doivent être intégrés dans le calcul de rentabilité ou le budget de vie courante.
Sept points décisifs avant de signer
Réussir un achat appartement à Londres repose sur une préparation rigoureuse. Voici les sept réalités que les acheteurs français négligent le plus fréquemment.
Premièrement, le statut fiscal de l'acheteur impacte directement le coût total de l'opération. Un non-résident paie une surtaxe de Stamp Duty et peut être soumis à la Capital Gains Tax britannique lors de la revente. Un conseiller fiscal spécialisé en fiscalité franco-britannique est indispensable avant toute décision.
Deuxièmement, le financement via une banque française pour un bien au Royaume-Uni reste complexe. La plupart des établissements français refusent d'hypothéquer un bien étranger. Passer par une banque britannique ou un courtier spécialisé en prêts internationaux s'impose dans la majorité des cas.
Troisièmement, la durée du bail Leasehold conditionne toute la viabilité du projet. Un bail court rend le bien invendable et difficile à financer. Exiger systématiquement la durée exacte du bail restant avant de visiter un appartement.
Quatrièmement, le survey (expertise technique) n'est pas facultatif. Les bâtiments victoriens et édouardiens qui constituent une grande partie du parc londonien peuvent dissimuler des problèmes d'humidité, de toiture ou de fondations. Un RICS HomeBuyer Report coûte entre 400 et 800 £ mais peut éviter des surprises de rénovation chiffrées en dizaines de milliers de livres.
Cinquièmement, les fluctuations du taux de change EUR/GBP peuvent faire varier le coût réel de l'acquisition de plusieurs milliers d'euros entre l'offre et la completion. Un service de change spécialisé permet de fixer un taux à l'avance et de sécuriser le budget.
Sixièmement, les service charges et les travaux votés en assemblée de copropriété (major works) peuvent représenter des dépenses imprévues considérables. Demander les trois derniers comptes rendus d'assemblée et les prévisions de travaux avant de s'engager.
Septièmement, le choix du quartier doit intégrer les projets d'infrastructure à venir. L'extension du Crossrail (Elizabeth Line) a déjà valorisé plusieurs zones périphériques de 15 à 25 % entre 2018 et 2023. Identifier les prochains projets de transport ou de réaménagement urbain peut orienter l'achat vers des secteurs encore sous-évalués.
Acheter à Londres reste une décision qui engage sur le long terme. Un accompagnement par un solicitor expérimenté, un courtier spécialisé et un conseiller fiscal franco-britannique transforme une démarche complexe en projet maîtrisé.